Van spaarrekening tot systeemvraag: acht boeken over geld
Door Redactie Boekclub · 22 oktober 2026
Samengesteld door de redactie met hulp van AI, op basis van de boekgegevens in onze catalogus.
Wie zijn geld jarenlang op een spaarrekening liet staan en zich afvroeg waarom het saldo nauwelijks meebewoog met de prijzen, kent het gevoel dat geld een taal is die je nooit echt hebt geleerd. Deze leeslijst is gebouwd voor die lezer. Ze loopt langs drie lagen: wat je zelf met je geld kunt doen, waarom dat vaak moeilijker is dan het lijkt, en in welke economie het zich allemaal afspeelt. Je kunt de lagen op volgorde lezen, maar ook gewoon beginnen waar je nieuwsgierigheid zit.
Laag één: van sparen naar beleggen
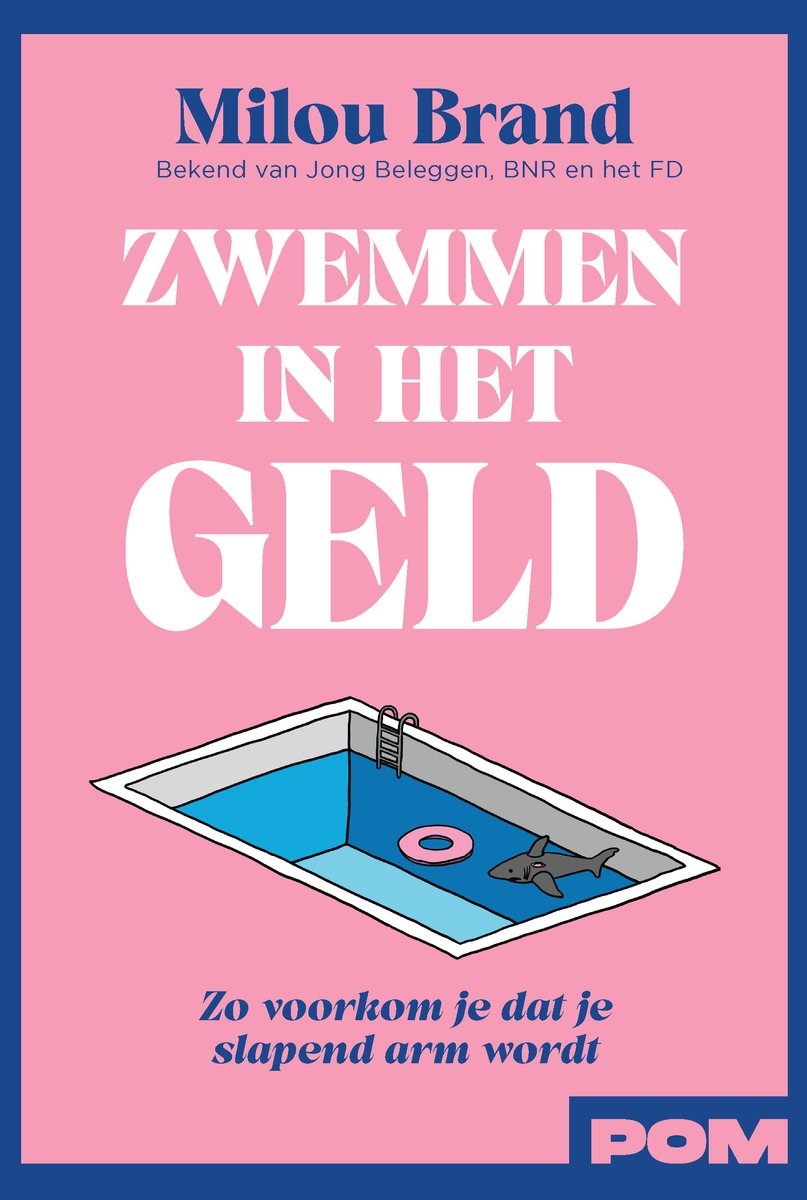
Het vertrekpunt van Zwemmen in het geld is een ongemakkelijke rekensom: de prijzen stijgen harder dan de rente, dus wie alleen spaart, wordt langzaam armer. Milou Brand wil de bezwaren wegnemen die mensen van beleggen afhouden. Ze zegt dat het ingewikkeld, riskant, immoreel of 'iets voor rijke mensen' lijkt, en stelt daartegenover dat beleggen noodzakelijk onderhoud is. Ze werkt met metaforen en vuistregels, en richt zich op wat lezers echt tegenhoudt. Brand schrijft voor het Financieele Dagblad en maakt met Pim Verlaan de podcast Jong Beleggen. Het boek is daardoor een laagdrempelige eerste stap.
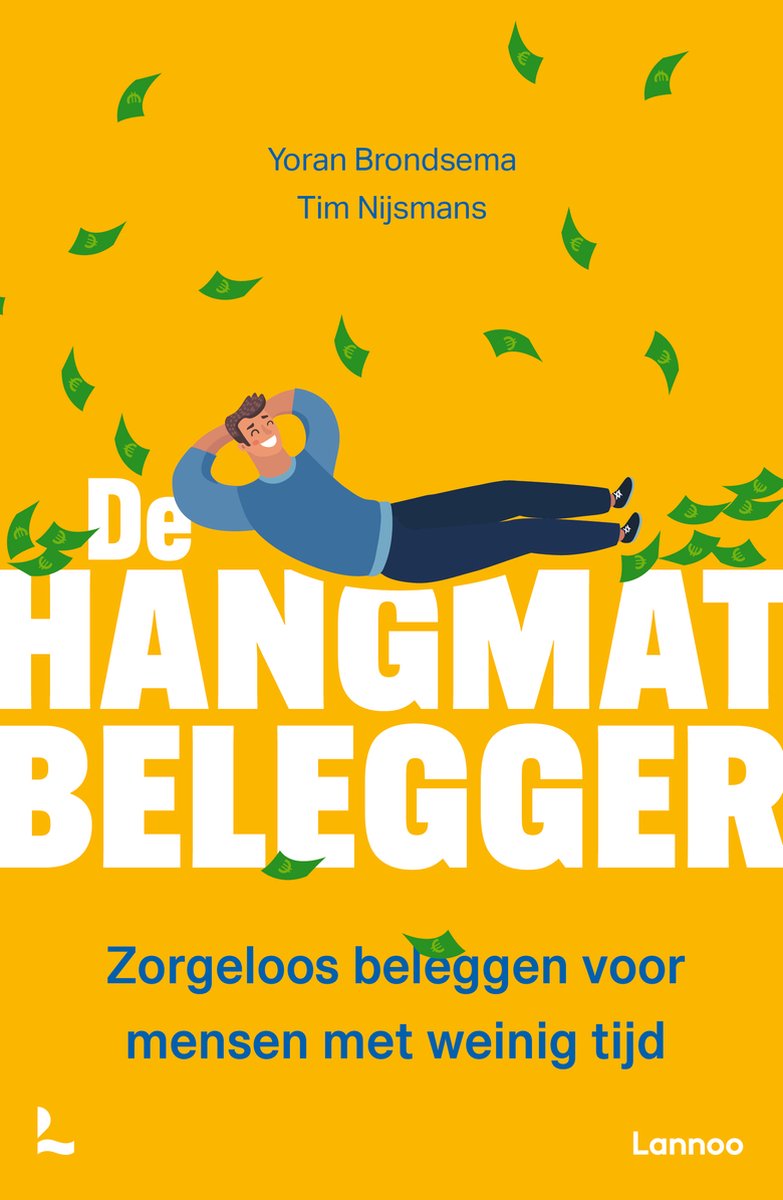
Wie na dat zetje concreet wil worden, vindt in De hangmatbelegger een uitgesproken luie strategie. Twee financiële experts leggen uit hoe indexfondsen en ETF's werken: met een paar muisklikken koop je een gespreide korf aandelen die een markt volgt. Hun stelling is dat passieve fondsen beter scoren dan actief beheerde fondsen, terwijl ze goedkoper zijn en minder tijd kosten. Het boek sluit af met zes kant-en-klare voorbeeldportefeuilles van ETF's, handig als je niet bij nul wilt beginnen.
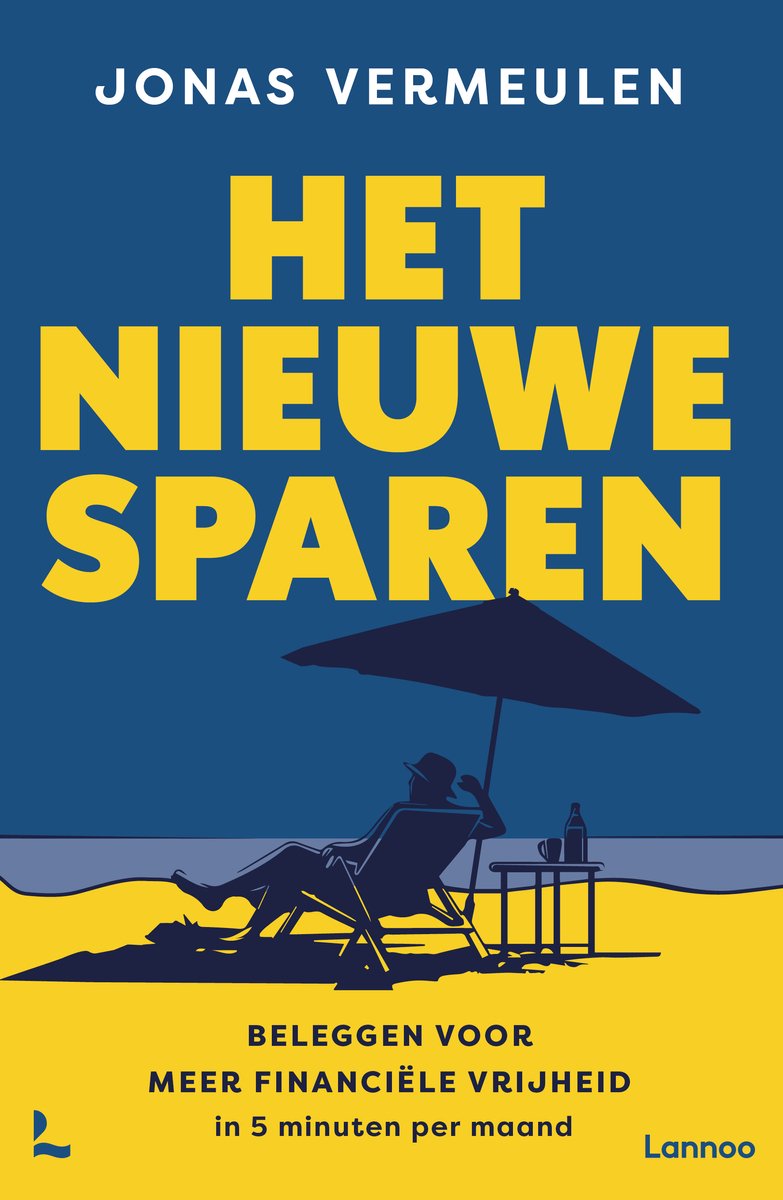
Het nieuwe sparen zit daar dicht tegenaan, maar legt het accent bij het doel. Het belooft beleggen zonder stress, in vijf minuten per maand, en bouwt stap voor stap een portefeuille op die bij jouw wensen past. Die wensen kunnen uiteenlopen: minder werken zonder comfort in te leveren, een buffer voor je pensioen of een buffer voor je kinderen. Het boek gaat minder over rendement dan over de vrijheid die je ermee wilt kopen.
Laag twee: waarom we doen wat we doen
Kennis van ETF's lost niet alles op, want geldbeslissingen worden zelden achter een spreadsheet genomen. Dat is de kern van The Psychology of Money van Morgan Housel, in het Nederlands verschenen als De psychologie van geld. Goed omgaan met geld gaat volgens Housel niet per se over wat je weet, maar over gedrag. Beslissingen vallen aan de eettafel of in een vergaderruimte, waar ervaringen, ego, trots, marketing en prikkels van buitenaf samenkomen. Hij vertelt korte verhalen over rijkdom, hebzucht en geluk, en was eerder columnist bij The Wall Street Journal. Het boek past goed naast de beleggingsgidsen: het gaat over het deel van het plan dat je zelf kunt laten mislukken.
Een heel andere toon heeft Rijke pa arme pa. Robert Kiyosaki betwist dat je een hoog inkomen nodig hebt om rijk te worden en dat je huis tot je activa hoort. Hij probeert voor altijd vast te stellen wat activa zijn en wat passiva. Ook laat hij ouders zien waarom ze voor kennis over geld niet op school kunnen rekenen, en wat ze hun kinderen zelf zouden moeten leren. De uitgave die nu ligt, is bijna twee keer zo dik als eerdere drukken. Na elk hoofdstuk staan extra uitleg, vragen, definities en ruimte voor eigen antwoorden en notities. Dat maakt het meer een werkboek dan een boek om in één adem uit te lezen, en het nodigt uit tot kritisch meelezen.
Laag drie: het grotere plaatje
Je eigen financiën staan niet los van de economie eromheen. De babyboomerbiljoenen van econoom Jona van Loenen maakt dat tastbaar. Babyboomers in Nederland bezitten samen zo'n 1000 miljard euro, en de komende decennia zal een groot deel daarvan worden overgedragen. Van Loenen stelt dat we daardoor in een 'erfocratie' leven, waarin je positie bepaald wordt door de bankrekening van je ouders in plaats van door talent. Hij beschrijft hoe het zo ver is gekomen en wat we eraan kunnen doen. Dit boek zet de beleggingsvraag in een scherp maatschappelijk licht.
Wie nog verder wil uitzoomen, kan terecht bij De eindigheid van de wereld. De Franse econoom Arnaud Orain betoogt dat het kapitalisme voor de derde keer wordt gekenmerkt door het gevoel dat de wereld begrensd en eindig is. Het eerste moment ligt in de zeventiende eeuw, het tweede tussen 1880 en 1945 en het derde loopt vanaf 2010 tot nu. Telkens volgt een strijd om markten, grondstoffen en waterwegen. Orain trekt een lijn van de Verenigde Oost-Indische Compagnie naar de Big Techbedrijven, en vindt die twee dichter bij elkaar dan we denken.
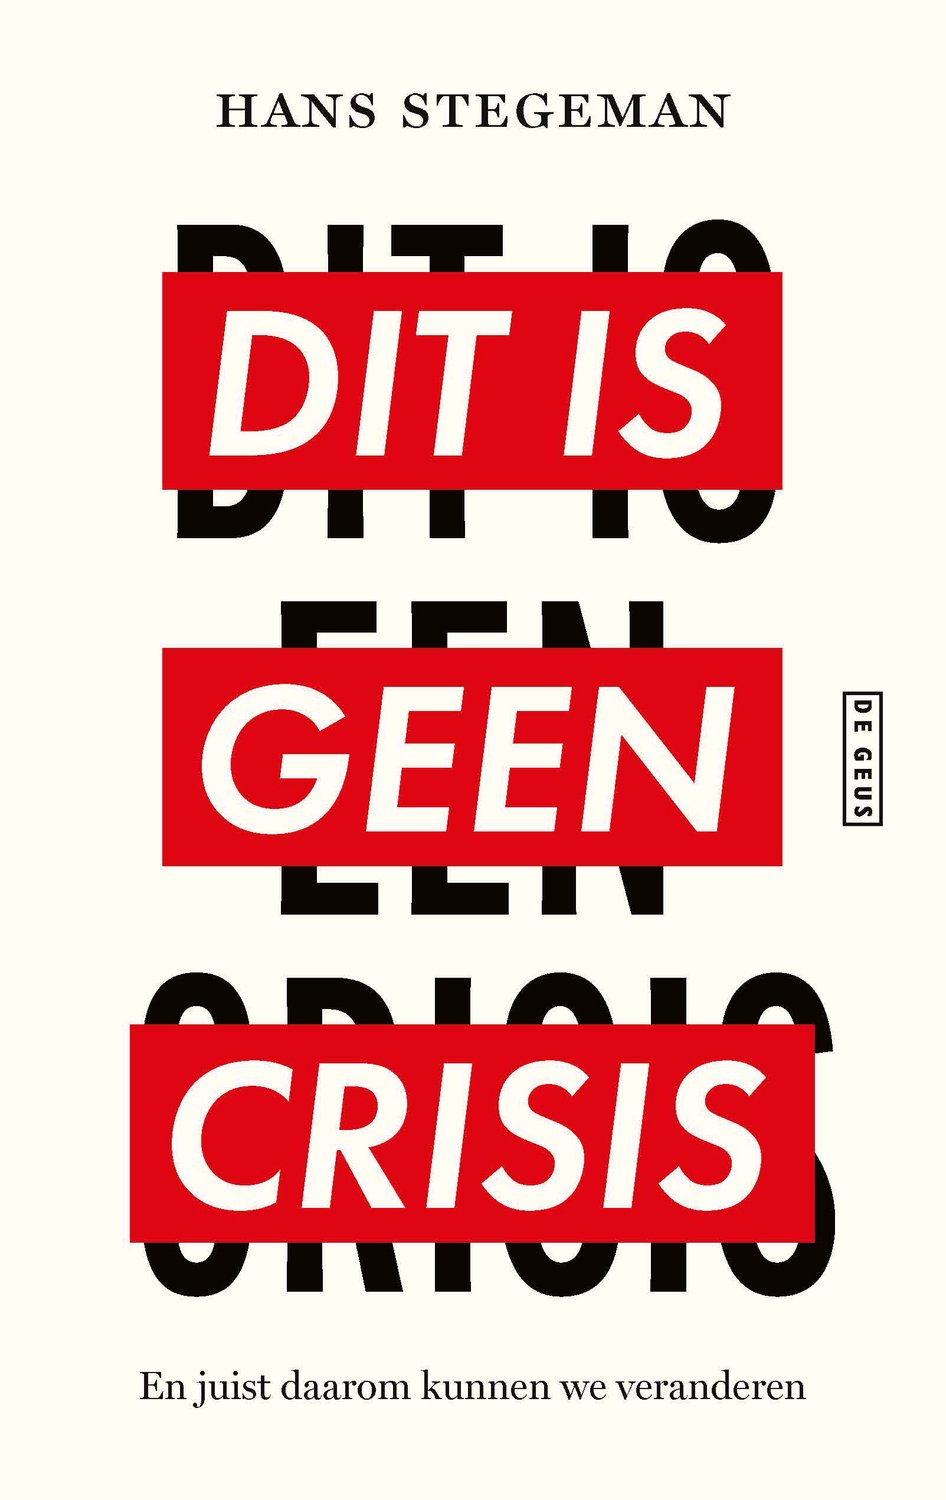
Het gesprek over het heden eindigt in Dit is geen crisis. Woningnood, klimaatschade en hoge energieprijzen noemen we vaak pech, maar het boek ziet er een patroon en uiteindelijk een keuze in. Het richt zich op lezers die voelen dat er iets knarst maar niet weten waar te beginnen: de econoom die aan zijn modellen twijfelt, de beleidsmaker die de instrumenten tekort ziet schieten, de ondernemer en de burger die het beter willen.
Hoe je deze lijst leest
Begin je met het gevoel dat je achterloopt, pak dan eerst Brand of de hangmatbelegger en laat Housel volgen als de praktijk weerbarstiger blijkt. Wil je liever eerst begrijpen hoe de wereld in elkaar zit, start dan met Van Loenen of Orain en werk van daaruit terug naar je eigen portemonnee. Het mooie van deze acht titels is dat ze elkaar aanvullen, en soms tegenspreken. Dat maakt geld een stuk minder vanzelfsprekend, en dus interessanter.
Boeken in dit artikel
-
1
-
2
-
3
-
4
-
5
-
6
-
7
-
8